

Раздел кредитов при разводе — один из самых конфликтных вопросов в бракоразводном процессе. Квартиру, автомобиль и вклады делить привычно, а вот с долгами ситуация сложнее: банк не участвует в семейном споре, и решение суда о разделе обязательств само по себе не меняет кредитный договор. Подробный разбор с примерами судебной практики приведён в материале https://favorit-consult.ru/article/razdel-kreditov-pri-razvode/.
Ниже — практический обзор: какие существуют способы раздела, что происходит с общими долгами и какие налоговые вопросы возникают после того, как имущество поделено и, например, продано.
Что считается общим имуществом и общими долгами
По Семейному кодексу РФ имущество, нажитое в браке, является совместной собственностью супругов независимо от того, на чьё имя оно оформлено и кто из супругов вносил деньги. Личным остаётся то, что принадлежало каждому до брака, а также полученное в дар или по наследству.
С долгами логика та же. Общими считаются обязательства, которые возникли по инициативе обоих супругов или были взяты одним из них, но потрачены на нужды семьи. Кредит, оформленный одним супругом на личные цели, остаётся его личным долгом — и это нередко приходится доказывать в суде.
Способы разделить имущество супругов
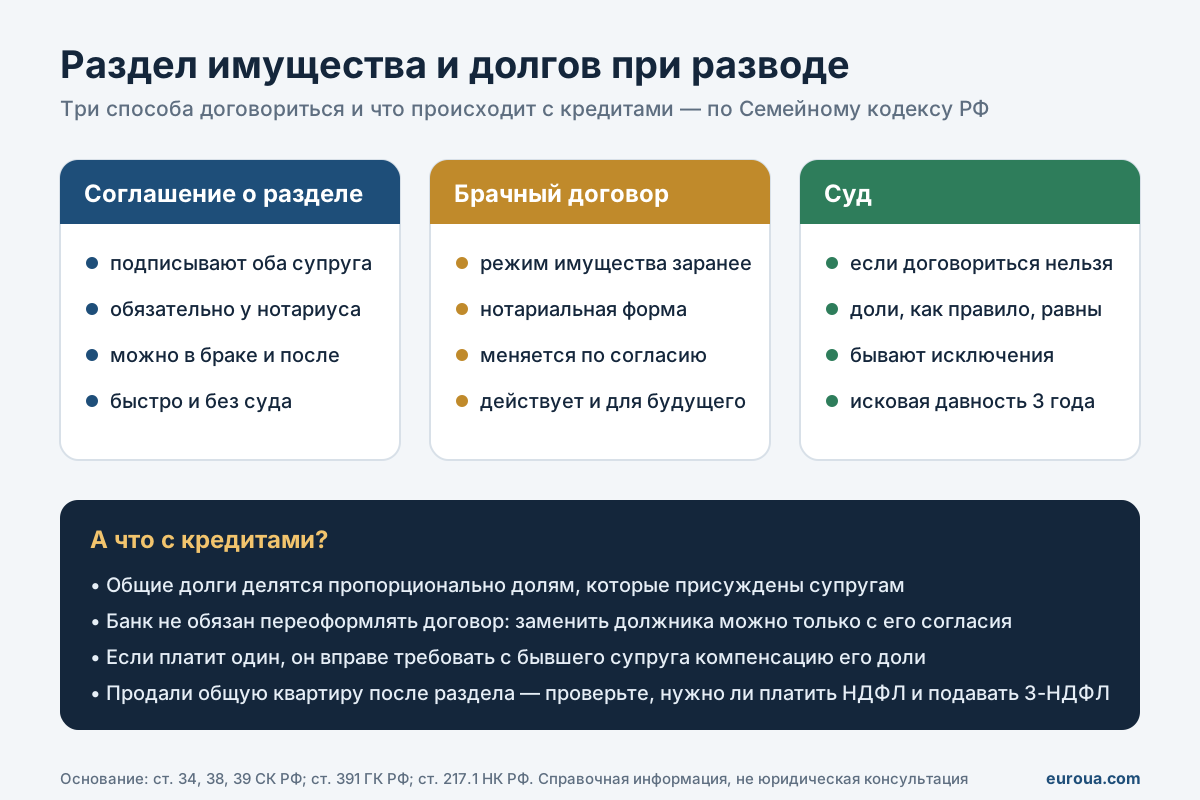
Закон предлагает три основных способы разделить имущество супругов. Выбор зависит от того, готовы ли стороны договариваться.
| Способ | Как оформляется | Когда подходит |
|---|---|---|
| Соглашение о разделе | Письменно, обязательно у нотариуса | Супруги договорились о долях и конкретных объектах |
| Брачный договор | Нотариальная форма, можно заключить в браке | Режим имущества нужно определить заранее, в том числе на будущее |
| Судебный раздел | Иск в суд; доли по общему правилу равны | Договориться не удалось или спор касается долгов |
Суд может отступить от равенства долей — например, в интересах несовершеннолетних детей или если один из супругов без уважительных причин не получал доходов либо расходовал общее имущество в ущерб семье. Требование о разделе можно заявить в пределах трёхлетнего срока исковой давности, который считается со дня, когда супруг узнал о нарушении своего права, а не с даты развода.
Что происходит с кредитами после раздела
Позиция банка
Общие долги распределяются между супругами пропорционально присуждённым долям. Однако для банка должником остаётся тот, кто подписал договор. Заменить заёмщика можно только с согласия кредитора, поэтому на практике суд чаще не «переписывает» кредит, а определяет, какую часть выплат один супруг вправе взыскать с другого.
Компенсация выплаченного
Если после развода кредит гасит только один из бывших супругов, он может потребовать компенсацию половины уплаченного по общему долгу. Для этого важно сохранять выписки, квитанции и график платежей.
- Соберите кредитные договоры и подтверждение, на что потрачены деньги.
- Зафиксируйте платежи после фактического прекращения семейных отношений.
- Учтите залоговое имущество: ипотечная квартира делится вместе с обязательством перед банком.
Налоговые последствия раздела
После раздела имущество часто продают — например, чтобы разъехаться. Доход от продажи облагается НДФЛ, если объект находился в собственности меньше минимального срока: три года для отдельных случаев и пять лет в общем. При продаже нужно подать декларацию 3-НДФЛ, а налоговая проводит по ней камеральную проверку.
Если инспекция находит нарушения, составляется акт налоговой проверки. Налогоплательщик вправе в течение одного месяца со дня получения акта представить письменные возражения и подтверждающие документы. Грамотно составленные возражения позволяют снять часть претензий ещё до вынесения решения. Как подготовить такой документ и на что обратить внимание, описано на странице https://favorit-consult.ru/usluga/vozrazheniya-na-akt-nalogovoj-proverki/.
Если решение всё же вынесено, его обжалуют сначала в вышестоящем налоговом органе, а затем — в суде: досудебный порядок для таких споров обязателен.
Чек-лист перед разделом
- Составьте перечень всего имущества и долгов, нажитых в браке.
- Отделите личное имущество и личные кредиты от общих.
- Попробуйте договориться: нотариальное соглашение быстрее и дешевле суда.
- Заранее оцените налоговые последствия продажи поделённого имущества.
- Сохраняйте документы по платежам: они понадобятся для компенсации и в споре с налоговой.
Вывод
Раздел имущества и кредитов при разводе — это не только семейный, но и финансово-налоговый вопрос. Банк не обязан менять условия договора, долги делятся пропорционально долям, а продажа поделённого имущества может привести к проверке и спору с налоговой. Чем раньше стороны соберут документы и выберут способ раздела, тем меньше рисков в будущем.


